Araç Değer Kaybı Nedir ve Neden Önemlidir?
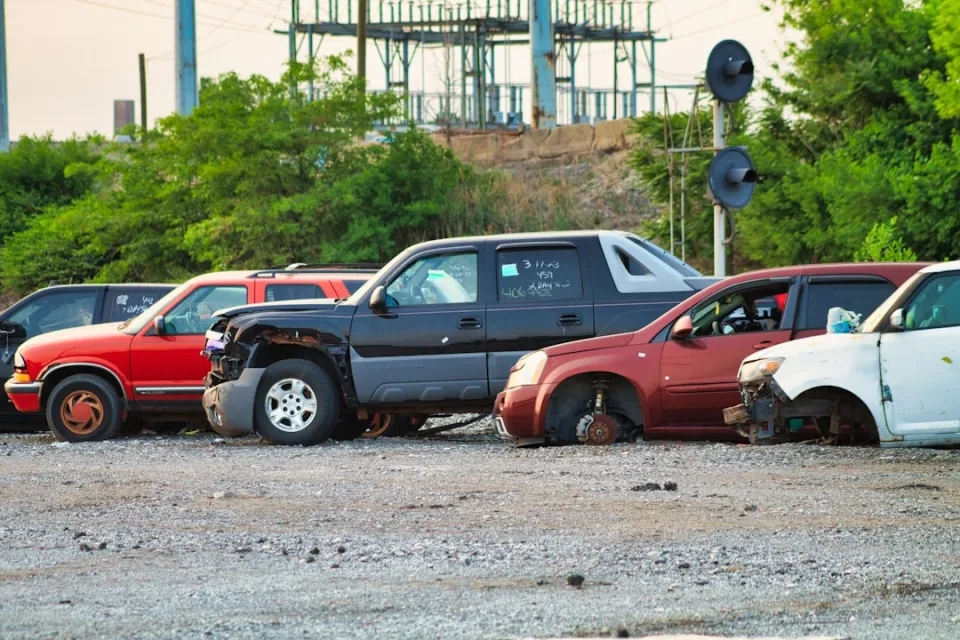
Bir trafik kazası sonrası onarılmış aracın, kaza öncesi piyasa değerine göre yaşadığı düşüşe araç değer kaybı denir. Bu durum, aracın ikinci el piyasasında hasar geçmişi nedeniyle daha düşük bir fiyata alıcı bulması anlamına gelir.
Hasar görmüş bir aracın kusursuz şekilde tamir edilmiş olması bile, o aracın piyasa algısını değiştirir. Bu nedenle, kaza mağdurlarının uğradığı bu finansal zararın tazmin edilmesi hukuki bir haktır.
Kimler Araç Değer Kaybı Talep Edebilir?
Araç değer kaybı tazminatı, kazada kusurlu olmayan veya daha az kusurlu olan tarafın hakkıdır. Kendi kusuruyla kazaya karışan bir sürücü, değer kaybı talep edemez. Tazminat, genellikle kazaya neden olan karşı tarafın trafik sigortası şirketinden istenir.
- Kazada tamamen kusursuz olan araç sahipleri.
- Kazada kısmi kusurlu olan ancak karşı tarafın kusur oranı daha yüksek olan araç sahipleri (kusur oranları dikkate alınarak orantılı bir talep söz konusu olabilir).
- Aracın sahibi olmasa dahi, kaza anında aracı kullanan ve mağdur olan kişiler.
Araç Değer Kaybı Başvuru Şartları Nelerdir?
Araç değer kaybı başvurusu yapabilmek için belirli koşulların sağlanması zorunludur. Bu şartlar, tazminat talebinin hukuki dayanağını oluşturur ve sürecin doğru ilerlemesi için kritik öneme sahiptir.
Kaza Tarihi ve Hasar Durumu
Değer kaybı talebi, trafik kazası tarihinden itibaren yasal zaman aşımı süresi içinde yapılmalıdır. Aracın hasarının, değer kaybına yol açacak nitelikte olması ve onarım görmüş olması gerekir.
Aracın Yaşı ve Kilometresi
Aracın yaşı ve kilometresi, değer kaybı hesaplamasında önemli parametrelerdir. Genellikle çok eski veya çok yüksek kilometreli araçlarda değer kaybı oranı daha düşük olabilir. Ancak, bu durum her zaman bir engel teşkil etmez.
Hasar Boyutu ve Onarım Şekli
Değer kaybı, aracın hasar boyutu ve onarım yöntemiyle doğrudan ilişkilidir. Özellikle ana taşıyıcı parçalarda (şasi, podye, direkler vb.) oluşan hasarlar, değer kaybını önemli ölçüde artırır. Parça değişimi yapılan araçlarda değer kaybı daha belirgin olabilir.
Kusur Oranı
Değer kaybı talep edebilmek için kazada karşı tarafın kusur oranı olmalıdır. Tamamen kendi kusuru olan bir sürücü değer kaybı alamaz. Kusur oranı, kaza tespit tutanağı veya bilirkişi raporu ile belirlenir.
Başvuru Süreci: Adım Adım Yapılması Gerekenler
Değer kaybı tazminatı süreci, belirli adımları takip etmeyi gerektirir. Bu adımlar, hakkınızı eksiksiz bir şekilde almanızı sağlar.
Olay Yeri Tespiti ve Raporlama
Kaza anında tutulan kaza tespit tutanağı veya jandarma/polis raporu, değer kaybı sürecinin başlangıcıdır. Bu belgeler, kazanın nasıl meydana geldiğini ve tarafların kusur oranlarını gösterir.
Ekspertiz Raporu
Aracın hasar durumu ve onarım maliyeti, sigorta şirketinin görevlendirdiği eksper tarafından belirlenir. Bu rapor, değer kaybı hesaplaması için temel verileri içerir.
Sigorta Şirketine Başvuru
Tüm belgeler tamamlandıktan sonra, kusurlu tarafın trafik sigortası şirketine yazılı başvuru yapılır. Bu başvuruda, değer kaybı talebinin gerekçeleri ve miktarı belirtilmelidir.
Arabuluculuk Süreci veya Dava
Sigorta şirketinin talebi reddetmesi veya yeterli ödeme yapmaması durumunda, yasal yollara başvurulabilir. Öncelikle arabuluculuk süreci denenebilir. Arabuluculukta anlaşma sağlanamazsa, dava açma hakkı doğar.
Gerekli Belgeler: Eksiksiz Bir Başvuru İçin
Değer kaybı başvurusu yaparken aşağıdaki belgelerin eksiksiz olarak hazırlanması süreci hızlandırır.
- Kaza Tespit Tutanağı: Kazanın oluş şeklini ve kusur oranlarını gösterir.
- Araç Ruhsat Fotokopisi: Araç sahibinin ve aracın kimlik bilgilerini içerir.
- Hasar Fotoğrafları: Kazadan hemen sonra çekilmiş, hasarı net gösteren fotoğraflar.
- Onarım Faturaları: Aracın tamir masraflarını ve yapılan işlemleri gösteren belgeler.
- Ekspertiz Raporu: Sigorta şirketinin hazırladığı hasar tespit ve onarım raporu.
- Banka Hesap Bilgileri: Tazminatın yatırılacağı IBAN numarası.
Değer Kaybı Hesaplaması Nasıl Yapılır?
Araç değer kaybı hesaplaması, genellikle uzman eksperler veya bilirkişiler tarafından yapılır. Bu hesaplamada dikkate alınan başlıca faktörler şunlardır:
- Aracın kaza tarihindeki piyasa değeri.
- Aracın markası, modeli, yaşı ve kilometresi.
- Hasarın boyutu ve cinsi (parça değişimi, onarım şekli).
- Aracın hasar geçmişi (önceki kazalar).
- Piyasadaki emsal araçların durumu.
Sigorta şirketleri kendi formüllerini kullansa da, bağımsız bir bilirkişi raporu her zaman daha objektif bir değerlendirme sunar.
Sigorta Şirketinin Reddi Durumunda Ne Yapmalısınız?
Sigorta şirketleri, değer kaybı talebinizi reddedebilir veya beklediğinizden daha düşük bir teklifte bulunabilir. Bu durumda haklarınızı korumak için izlemeniz gereken yollar vardır.
- Yazılı İtiraz: Sigorta şirketinin red gerekçesini yazılı olarak isteyin ve itirazınızı detaylı bir şekilde sunun.
- Sigorta Tahkim Komisyonu: Sigorta şirketleriyle yaşanan anlaşmazlıkları çözümlemek için kurulmuş bağımsız bir organdır. Buraya başvurarak uyuşmazlığın çözülmesini talep edebilirsiniz.
- Dava Açma: Tüm diğer yollar tükendiğinde veya hak kaybı yaşandığında, asliye ticaret mahkemelerinde dava açma hakkınız bulunur. Bu süreçte bir avukattan destek almak önemlidir.
Sıkça Sorulan Sorular (SSS)
Araç değer kaybı başvurusu için zaman aşımı süresi ne kadardır?
Trafik kazalarından kaynaklanan değer kaybı talepleri için genel zaman aşımı süresi, kazanın meydana geldiği tarihten itibaren 2 yıldır. Ancak bazı durumlarda bu süre 10 yıla kadar uzayabilir.
Tek taraflı kazalarda değer kaybı talep edilebilir mi?
Tek taraflı kazalarda, kazaya karışan aracın sahibi kendi kusuru nedeniyle değer kaybı talep edemez. Değer kaybı, kazada kusurlu olan tarafın sigortasından tazmin edilir.
Değer kaybı tazminatı kimden talep edilir?
Değer kaybı tazminatı, kazada kusurlu olan karşı tarafın aracının Zorunlu Mali Sorumluluk Sigortası (Trafik Sigortası) poliçesini düzenleyen sigorta şirketinden talep edilir.